BRASÍLIA/DF - Com o aumento das apostas online no país nos primeiros sete meses deste ano, os brasileiros gastaram mais de R$ 40 bilhões com bets. É o que aponta um estudo do Comsefaz (Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal). O valor se refere a transferências líquidas via Pix entre janeiro e julho.
O levantamento chama atenção para o peso das bets no bolso das famílias brasileiras. O estudo considerou a diferença entre valores pagos por pessoas físicas a empresas e os pagamentos recebidos por essas pessoas no setor de artes, cultura, esporte e recreação, contabilizado pelo Banco Central, no qual estão incluídas as plataformas de apostas.
No ano passado, o número de transferências líquidas relacionadas às bets foi de quase R$ 63 bilhões. Na comparação mensal, a análise aponta um aumento considerável na movimentação das transferências via Pix de pessoas físicas para empresas a partir de janeiro de 2025, início do mercado regulamentado de apostas.
Em agosto de 2024, o percentual de transferências via Pix de pessoas físicas para o segmento era de 0,7%. Em agosto do ano passado, o valor saltou para quase 6%. Os pesquisadores notaram que houve um crescimento expressivo dessas transações a partir de setembro de 2024, que foi intensificado com a regulamentação do mercado, no começo ano seguinte.
ENDIVIDAMENTO
Em junho deste ano, quase 30% da renda das famílias ficou comprometida com o pagamento de juros e dívidas. Ainda segundo o estudo, o endividamento e o alto custo do crédito pressionaram os orçamentos.
por Folhapress
BRASÍLIA/DF - A partir de 1º de janeiro de 2027 haverá novas exigências para aposentadoria pela regra de transição do Instituto Nacional do Seguro Social (INSS). As mudanças envolvem idade mínima e pontuação, em acordo com as regras estabelecidas pela reforma da Previdência de 2019.
As mudaças são reajustadas anualmente e atingem trabalhadores que já contribuíam para o INSS antes da reforma, incluindo empregados com carteira assinada, autônomos, MEIs e trabalhadores rurais.
Novas exigências
Segundo informações do INSS, pela regra de transição da idade mínima progressiva, as mulheres precisarão ter 60 anos, enquanto os homens deverão alcançar 65 anos. Também será necessário cumprir o tempo mínimo de contribuição: 30 anos para mulheres e 35 para homens.
Com a mudança, pela regra dos pontos que soma idade e tempo de contribuição, a exigência passará para 94 pontos para mulheres e 104 para homens, mantendo os mesmos períodos mínimos de contribuição.
Regras de transição em 2027
Além da idade mínima progressiva e da regra por pontos, os segurados podem se enquadrar no pedágio de 100%. Nesse caso, é necessário cumprir o dobro do tempo que faltava para atingir o período mínimo de contribuição em 13 de novembro de 2019.
Na regra dos pontos, a exigência continuará aumentando até chegar a 105 pontos para homens e 100 para mulheres, em 2033.
Como é calculado o valor da aposentadoria?
Após a reforma da previdência, o cálculo passou a considerar todos os salários de contribuição desde julho de 1994. O benefício parte de 60% da média salarial, com acréscimo de 2% para cada ano de contribuição que ultrapassar 15 anos, no caso das mulheres, e 20 anos, no caso dos homens. O valor não pode ser inferior ao salário mínimo nem ultrapassar o teto previdenciário.
Como consultar quando será possível se aposentar?
O segurado pode fazer uma simulação pelo aplicativo ou site Meu INSS. A ferramenta utiliza os dados do Cadastro Nacional de Informações Sociais (CNIS) para indicar as regras em que o trabalhador poderá se enquadrar.
O INSS alerta que é importante conferir se os vínculos empregatícios, salários e contribuições estão registrados corretamente. Informações ausentes ou incorretas podem prejudicar o cálculo do benefício.
Quem já tinha direito pode utilizar regras antigas
Segundo o INSS, quem completou todos os requisitos para se aposentar antes da entrada em vigor de uma mudança nas regras tem direito adquirido. Isso significa que pode solicitar o benefício conforme as exigências vigentes na data em que reuniu as condições, mesmo que ainda não tenha feito o pedido.
A escolha do melhor momento para solicitar a aposentadoria deve considerar o histórico de contribuições e as regras disponíveis. Em alguns casos, esperar pode resultar em um benefício maior, mas a decisão depende da situação de cada segurado.
NOTÍCIAS AO MINUTO
BRASÍLIA/DF - O Nubank recebeu autorização do Banco Central (BC) para comprar o Banco Porto Real de Investimentos e passar a operar com licença bancária no Brasil. A aprovação foi anunciada na sexta-feira (13) e representa uma mudança na estrutura regulatória da instituição financeira, que já atende mais de 120 milhões de clientes brasileiros.
A aquisição havia sido anunciada em julho e deve ser concluída nos próximos dias. Com a operação, o Nubank passará a contar com uma instituição bancária em seu conglomerado financeiro.
A mudança também permitirá que a empresa continue utilizando a palavra "bank" em sua marca, conforme as regras estabelecidas pelo Banco Central e pelo Conselho Monetário Nacional (CMN).
O que muda para quem tem conta no Nubank?
Para os clientes, a mudança não exige nenhuma providência imediata. A aprovação da compra não altera automaticamente o funcionamento das contas, cartões ou serviços oferecidos pelo aplicativo.
Na prática, os consumidores podem continuar utilizando os produtos que já possuem, incluindo:
- Conta digital;
- Transferências e pagamentos pelo Pix;
- Cartões de crédito e débito;
- Empréstimos e financiamentos;
- Investimentos disponíveis na plataforma.
Também não foi anunciada a necessidade de trocar cartões, abrir outra conta ou atualizar dados bancários por causa da nova licença.
A principal alteração ocorre na estrutura regulatória do Nubank, que passará a reunir uma licença bancária às autorizações que já possuía.
Por que o Nubank precisou comprar outro banco?
Embora seja conhecido como banco digital, o Nubank operava no Brasil por meio de três autorizações diferentes: instituição de pagamento, sociedade de crédito, financiamento e investimento, conhecida como financeira, e corretora de títulos e valores mobiliários.
Essas licenças permitiam à empresa oferecer contas, cartões, crédito e investimentos, mas não correspondiam a uma autorização bancária específica.
Em novembro de 2025, o Banco Central e o Conselho Monetário Nacional estabeleceram novas regras para o uso de expressões como "banco" e "bank" por instituições financeiras.
A Resolução Conjunta nº 17 restringiu a utilização desses termos por empresas que não possuem autorização compatível com a atividade bancária.
Com a aquisição do Banco Porto Real, o Nubank poderá adequar sua estrutura às exigências e preservar sua identidade comercial.
Quem é o Banco Porto Real, comprado pelo Nubank
O Banco Porto Real de Investimentos foi fundado em 1992 e tem sede em Porto Real, no estado do Rio de Janeiro.
A instituição atua principalmente na concessão de crédito para grandes empresas, em operações conhecidas como crédito de atacado.
Segundo informações divulgadas pela Folha de S.Paulo, o banco possuía R$ 32,1 milhões em ativos em março de 2026, além de uma carteira de crédito de aproximadamente R$ 9,78 milhões.
O valor pago pelo Nubank na aquisição não foi divulgado.
Nubank vai começar a cobrar tarifas?
A obtenção da licença bancária não significa que o Nubank passará a cobrar tarifas pelos serviços que atualmente oferece gratuitamente.
A empresa não anunciou mudanças na política de tarifas em decorrência da aquisição do Banco Porto Real.
Segundo o comunicado oficial, a incorporação da nova licença também não exigirá capital ou liquidez adicionais do conglomerado Nu Pagamentos.
Nubank já tem mais de 120 milhões de clientes no Brasil
O Brasil continua sendo o principal mercado do Nubank, que anunciou a previsão de investir R$ 45 bilhões no país em 2026.
Em março, a empresa passou a integrar a Federação Brasileira de Bancos (Febraban), depois de se tornar a maior instituição financeira privada do país em número de clientes.
"Confiança se constrói com transparência e respeito por quem escolhe o Nubank. Em treze anos, chegamos a mais de 120 milhões de clientes no país, e é essa relação com os brasileiros que sustenta nossa expansão", afirmou Livia Chanes, CEO do Nubank para o Brasil e a América Latina.
Segundo a executiva, a nova licença dá continuidade à expansão da companhia e reforça sua atuação no sistema financeiro nacional.
NOTÍCIAS AO MINUTO
BRASÍLIA/DF - A Caixa Econômica Federal lançou o Novo App Caixa, como parte do movimento de modernização que também reformulou a identidade visual do banco. O banco já havia lançado nova identidade visual para se modernizar e se aproximar mais do público jovem.
Segundo a Caixa, o sistema de proteção se chama Identificação Digital Caixa (XID), que reúne biometria facial, reconhecimento do aparelho usado e análise inteligente de comportamento em um único ambiente.
O XID, segundo o banco, elimina a necessidade de várias autenticações e o cliente precisa apenas de uma senha. A Caixa afirma que também ficou mais simples criar e recuperar o acesso ao aplicativo. O banco diz que a biometria facial foi integrada às etapas de identificação e o usuário terá menos necessidade de ir a uma agência para resolver problemas de acesso.
O aplicativo está disponível nas lojas do Android e do iOS desde segunda-feira (9). Clientes da Caixa já podem baixar o app e acessar os serviços disponíveis. Quem não é cliente também pode usar o aplicativo para buscar abrir uma conta digital ou buscar benefícios sociais.
O app reúne:
- Pix, pagamentos, buscador de boletos e recarga de celular;
- Cartões, empréstimos, investimentos, seguros e habitação;
- Agregador de finanças;
- abertura de conta digital para crianças e adolescentes;
- FGTS (Fundo de Garantia do Tempo de Serviço) e benefícios sociais.
Outra novidade é a Conta On!, voltada a jovens de 8 a 17 anos. Essa modalidade oferece serviços como cartão físico e virtual, Pix e pagamentos que podem ser acompanhados pelo responsável e sem tarifa de manutenção, segundo o banco.
Há também a Plataforma do Cidadão, que vai integrar todos os benefícios sociais em um único aplicativo. O Programa de fidelidade UAU (permite juntar e trocar pontos por produtos e serviços) está entre as novidades do aplicativo.
A Caixa diz que o aplicativo combina soluções digitais completas com suporte de empregados do banco. A proposta mistura autosserviço e inteligência artificial.
Não é obrigatório baixar o novo aplicativo. Como a mudança será gradual, os antigos apps continuam funncionando normalmente.
MODERNIZAÇÃO
A Caixa apresentou na segunda-feira (9) uma nova identidade visual, com mudanças no desenho do logotipo e nas cores utilizadas pelo banco.
A mudança faz parte de um processo de reposicionamento da marca e acompanha outras iniciativas de modernização do banco. Segundo a Caixa, a nova identidade foi desenvolvida a partir de pesquisas qualitativas e quantitativas sobre a percepção da instituição por clientes e outros públicos.
por Folhapress

BRASÍLIA/DF - Entidades de produtores rurais reagiram à manifestação do Banco do Brasil (BB), que atribuiu a queda de 66,5% no lucro líquido alcançado no terceiro trimestre de 2026 ao aumento da inadimplência, principalmente do agronegócio.
Em nota, a Associação Brasileira dos Produtores de Soja (Aprosoja Brasil) repudia as declarações da presidente do BB, Tarciana Medeiros, sustentando que as acusações contra médios e grandes produtores rurais transformam “uma grave crise econômica em uma acusação generalizada de má-fé contra quem produz”.
Durante a teleconferência na qual anunciou os resultados financeiros que a instituição alcançou no terceiro trimestre, a executiva afirmou que parte dos médios e grandes produtores rurais inadimplentes se recusou a pagar dívidas, renegociar operações e apresentar novas garantias à instituição, mesmo após a oferta de programas de repactuação com condições facilitadas.
Pouco depois, o banco divulgou nota à imprensa afirmando que a presidente do banco não atribuiu ao conjunto do agronegócio a responsabilidade pela queda de seus resultados e informou que 90% dos clientes do setor estão com os pagamentos em dia e que os atrasos se concentram em um grupo de médios e grandes produtores.
Ainda assim, para a Aprosoja, as alegações do BB são “generalizações que desconsideram a realidade econômica do campo”.
Para a entidade, o histórico de pagamentos do setor desmente a tese da diretoria do banco: levantamento publicado na revista da Procuradoria-Geral do Banco Central aponta inadimplência média de apenas 1,89% entre 2015 e 2019. Segundo a associação, o que mudou a partir daí não foi a disposição dos produtores em honrar seus compromissos, mas as condições econômicas para quitá-los.
“Sucessivas adversidades climáticas, quebras de safra, crises geopolíticas, aumento dos custos de produção, deterioração dos preços agrícolas e juros asfixiantes, agravados pelo desequilíbrio das contas públicas, comprometeram profundamente as margens e a capacidade de pagamento do setor”, afirma a Aprosoja.
Segundo a associação, só nos primeiros quatro meses da safra 2026/2027, o crédito rural tradicional caiu de R$ 144,9 bilhões para R$ 107,6 bi, uma retração das concessões de custeio e investimento de 25,7%.
“O produtor rural perdeu renda, viu suas dívidas encarecerem e passou a enfrentar dificuldades crescentes para obter crédito. Não é razoável transformar essa realidade em acusação de inadimplência deliberada”, acrescentou a entidade, cobrando uma reavaliação das políticas de renegociação das dívidas.
Inadimplência
Para o presidente da Federação de Agricultura e Pecuária do Estado de São Paulo (Faesp), Tirso Meirelles, atribuir a queda de resultados à inadimplência de produtores rurais é uma “tentativa injusta de inverter a lógica dos fatos”.
“É uma inverdade flagrante”, acusou em nota. “O produtor rural brasileiro não quer dever. Ele quer trabalhar, produzir e honrar seus compromissos. O que ocorre no campo não é falta de idoneidade, mas sim o reflexo de um descompasso estrutural grave entre a retórica oficial e a realidade sufocante que o agricultor enfrenta da porteira para dentro.”
Queixando-se da burocracia e das dificuldades que, segundo ele, alguns produtores enfrentam para acessar os recursos destinados ao Plano Safra, o presidente das Faesp cobrou do governo federal prazos realistas, taxas justas e condições operacionais viáveis para os produtores rurais brasileiros renegociarem suas dívidas. “Quando o crédito é burocrático, insuficiente ou chega tarde demais, o produtor fica sem saída diante de uma equação de difícil solução, em que fatores como falta de seguro rural, custos de produção disparados e margens cada vez menores se somam a tantos outros desafios.”
Ofensa
Na avaliação do presidente da Federação da Agricultura do Estado do Rio Grande do Sul (Farsul), Domingos Velho Lopes, as justificativas de Tarciana Medeiros e do vice-presidente de Gestão Financeira e Relações com Investidores do BB, Geovanne Tobias – segundo quem “uma parte desse agro, efetivamente, não quer pagar o Banco do Brasil” –, ofendem o produtor rural brasileiro.
De acordo com Lopes, as justificativas expressam "preconceito por parte da diretoria do banco e desviam a atenção dos acionistas da instituição de outros fatores que contribuíram para a queda de seus lucros".
“Desde 2023, os dados do Banco Central mostram disparada do crédito direcionado, e os bancos públicos foram o canal dessa política do governo federal. Que critérios o BB usou para conceder esse volume de créditos, inclusive [ao setor] rural? A falta de critério do banco [nesse caso] nos parecia clara”, argumenta o presidente da Farsul.
Em alerta, Lopes questiona o fato de outras empresas credoras não relatarem situação parecida com a divulgada pela diretoria do Banco do Brasil, que responde por 47,7% do crédito do agro.
“Por que os outros 52,3% do mercado não estão na mesma situação? Porque a inadimplência [do agro junto aos] principais concorrentes [do BB] está muito mais baixa, como a do Sicredi, em 1,9%; a do Sicoob, em 2,1% ou do Banrisul, em 2,5%, enquanto a do Banco do Brasil é de 7%?”, questionou Lopes.
O dirigente também questionou o impacto da taxa básica de juros, de dois dígitos, para a economia como um todo e para o BB em particular. “E o banco não liga esse fato aos seus resultados.”
Renegociação
A Federação da Agricultura e Pecuária de Mato Grosso (Famato) classificou as falas dos diretores do Banco do Brasil como inadequadas, apontando que as afirmações carecem de dados que as sustentem. Para a entidade, é necessário diferenciar a inadimplência deliberada das dificuldades financeiras provocadas por perdas de safra, custos elevados, juros altos e oscilações nos preços das commodities.
A entidade destacou que falas de Tarciana Medeiros e de Geovanne Tobias foram proferidas no mesmo dia em que o Senado aprovou o projeto de lei de conversão da Medida Provisória (MP) nº 1.376/2026, que amplia as condições para renegociação de dívidas rurais.
“O texto aprovado pelo Congresso amplia as possibilidades de renegociação, flexibiliza critérios de comprovação de perdas em situações específicas e contempla novas operações com Cédulas de Produto Rural (CPRs), observados os requisitos legais e amplia a utilização de laudos coletivos e prevê juros entre 5% e 12% ao ano”, destaca a federação, que aguarda pela sanção presidencial e posterior regulamentação da medida.
“Renegociar não significa perdoar dívidas, mas oferecer condições para que os produtores honrem seus compromissos, recuperem a capacidade financeira e continuem produzindo. A entidade seguirá acompanhando a implementação das novas regras e cobrando segurança jurídica, acesso ao crédito e soluções efetivas para o setor”, acrescentou a federação.
AGÊNCIA BRASIL
Evento em parceria com o Condecon/SP reunirá autoridades especialistas para debater a nova relação entre o Fisco e contribuinte, segurança jurídica e os desafios da Reforma Tributária
SÃO PAULO/SP - O sistema tributário brasileiro atravessa uma profunda transformação, impulsionada pela Reforma Tributária e pela recente aprovação do Código de Defesa do Contribuinte Nacional. Diante desse cenário, o Conselho Estadual de Defesa do Contribuinte do Estado de São Paulo (Codecon/SP) promove a 8ª edição do seu Congresso de Direito Tributário, um dos principais espaços de diálogo e reflexão sobre o futuro da relação entre Fisco e contribuinte no País.
Com o tema central “A nova relação entre Fisco e contribuinte: segurança jurídica e previsibilidade no cenário tributário”, o encontro reunirá autoridades, especialistas, representantes do setor produtivo e profissionais da área para discutir os caminhos dessa nova relação e os desafios para a construção de um ambiente tributário mais seguro, previsível e equilibrado.
Mais do que a adaptação às mudanças legislativas, o atual momento exige reflexão sobre conformidade, prevenção e solução de conflitos tributários — temas que estarão no centro dos painéis do congresso.
Programação
A programação do 8º Congresso de Direito Tributário do Codecon/SP foi estruturada em painéis temáticos que percorrem desde o papel do conselho até os aspectos mais operacionais da reforma tributária. Nesse contexto de regulamentação, ganha destaque a Lei Complementar 225/2026, que institui o Código de Defesa do Contribuinte em âmbito nacional e orienta a relação entre os contribuintes e os Fiscos. Confira a programação completa abaixo:
09h – 10h | Painel 01
O papel do Codecon/SP e o Código de Defesa do Contribuinte Nacional
- Márcia Meng, Superintendente da 8ª Região Fiscal da Receita Federal do Brasil;
- Ives Gandra da Silva Martins, advogado tributarista, professor, escritor e presidente do Conselho Superior de Direito da FecomercioSP;
- Márcio Olivio Fernandes da Costa, presidente do Conselho de Defesa do Contribuinte do Estado de São Paulo (Codecon/SP), vice-presidente da FecomercioSP e presidente do Conselho de Assuntos Tributários da Entidade.
10h – 11h | Painel 02
Comitê Gestor do IBS: os limites do federalismo de cooperação
- Luis Felipe Vidal Arellano, vice-presidente do Comitê Gestor do IBS e secretário da Fazenda Municipal de São Paulo;
- Valdete Marinheiro, conselheira representante da Federação das Empresas de Transportes de Cargas do Estado de São Paulo (FETCESP) e vice-presidente do Codecon/SP.
11h – 12h | Painel 03
Novos princípios do sistema tributário nacional: justiça fiscal, cooperação e a neutralidade
- Priscila de Souza, vice-presidente do Instituto Brasileiro de Estudos Tributários (IBET) e coordenadora nacional da Pós-Graduação em Direito Tributário do Instituto;
- Eduardo Perez Salusse, ex-presidente do Movimento de Defesa da Advocacia (MDA) e sócio do escritório Salusse, Marangoni, Parente, Jabur Advogados;
- Humberto Gouveia, conselheiro representante da Federação das Associações Comerciais do Estado de São Paulo (Facesp) no Codecon/SP.
12h – 14h | Horário de almoço
14h – 15h | Painel 04
Split payment e novas formas de arrecadação
- Eduardo Augusto Marcondes de Freitas, gerente jurídico na Federação Brasileira de Bancos (Febraban);
- Reynaldo Pereira Lima Junior, presidente da Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisa (Fenacon);
- Edson Kondo, conselheiro representante da Ordem dos Advogados do Brasil de São Paulo (OAB/SP) no Codecon/SP.
15h – 16h | Painel 05
Contencioso e segurança jurídica na Reforma Tributária
- Rita Dias Nolasco, Procuradora da Fazenda Nacional na 3ª Região de São Paulo;
- Lina Braga Santin Cooke, advogada tributarista e sócia do escritório Heleno Torres Advogados Associados;
- Rodrigo Cardozo Miranda, conselheiro representante da Federação das Indústrias do Estado de São Paulo (Fiesp) no Codecon/SP.
16h – 17h | Painel 06
Regulamentação e operacionalização da Reforma Tributária
- Alberto Macedo, Auditor fiscal,assessor especial da Secretaria Municipal da Fazenda de São Paulo, e representante de São Paulo na Câmara Técnica Permanente da Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf);
- Karem Jureidini Dias, advogada, doutora e mestre em Direito pela PUC-SP, sócia do escritório Rivitti e Dias Advogados e presidente da Comissão de Direito Tributário do Instituto dos Advogados de São Paulo (IASP);
- Daniela Karasek Quaresma de Moura, conselheira e representante da Subsecretaria da Secretaria da Fazenda e Planejamento do Estado de São Paulo (SER/Sefaz/SP).
17h – 18h | Painel de encerramento
A verdade no Direito Tributário
- Marta Leão, professora de Direito Tributário do Mackenzie e do Mestrado Profissional do Instituto Brasileiro de Direito Tributário (IBDT), livre-docente em Direito Tributário pela USP e sócia do escritório Humberto Ávila Advocacia;
- Florêncio Penteado, conselheiro representante da Ouvidoria da Sefaz/SP e secretário do Codecon/SP.
Serviço:
8º Congresso de Direito Tributário do Codecon
Data: 25 de novembro.
Horário: 09h às 17h.
Local: Sede da FecomercioSP – Av. Rebouças, 3377, Pinheiros, São Paulo/SP.
Inscrições abertas, com vagas limitadas: Link.
Inscrições para a imprensa: jornalistas precisam se inscrever enviando nome, cargo e telefone para o e-mail Este endereço de email está sendo protegido de spambots. Você precisa do JavaScript ativado para vê-lo.
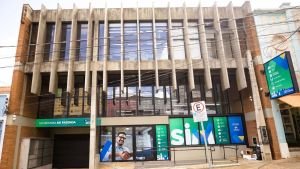
Atendimentos serão realizados nos dias 17, 18 e 19, no SIM. Primeira edição regularizou cerca de R$ 700 mil em débitos municipais
SÃO CARLOS/SP - A Prefeitura de São Carlos realiza, nos dias 17, 18 e 19 de novembro, a segunda edição da Jornada Municipal de Conciliação Fiscal, iniciativa da Subprocuradoria Fiscal e da Secretaria Municipal da Fazenda para facilitar a regularização de débitos municipais por pessoas físicas e jurídicas.
A primeira edição, realizada em outubro, resultou na regularização de aproximadamente R$ 700 mil em débitos. A ação também dá continuidade aos resultados da Semana Nacional de Regularização Tributária, promovida em parceria com o Centro Judiciário de Solução de Conflitos e Cidadania (CEJUSC), que alcançou mais de R$ 4,4 milhões em créditos regularizados.
Os atendimentos serão realizados mediante agendamento prévio, mas contribuintes que não receberam convite também poderão solicitar participação, conforme a disponibilidade de horários. Para isso, devem encaminhar e-mail para Este endereço de email está sendo protegido de spambots. Você precisa do JavaScript ativado para vê-lo..
Segundo a subprocuradora fiscal do município, Ivy de Assis Silva, a Jornada busca aproximar a administração municipal dos contribuintes e oferecer orientação para a quitação de pendências. “O município está abrindo mais uma oportunidade para que o contribuinte possa buscar a regularização de seus débitos, com orientação e atendimento direto das equipes da Subprocuradoria Fiscal e da Secretaria Municipal da Fazenda. Nossa intenção é facilitar esse diálogo e ajudar as pessoas a ficarem em dia com suas obrigações”, destacou.
Os atendimentos acontecerão no SIM (Serviços Integrados do Município), localizado na Avenida São Carlos, 2.142, no centro.
A Prefeitura informa ainda que o atendimento regular do SIM continuará funcionando normalmente para os contribuintes que não conseguirem agendar horário na Jornada. O espaço também oferece orientações e adesão ao REFIS, conforme as condições previstas na legislação vigente.
BRASÍLIA/DF - Os brasileiros ainda não sacaram R$ 6,03 bilhões em recursos esquecidos em instituições financeiras, informou hoje o Banco Central. O valor disponível para resgate aumentou em relação ao levantamento anterior, quando havia cerca de R$ 5,8 bilhões à espera de devolução.

Segundo as estatísticas mais recentes do Sistema de Valores a Receber (SVR), 24,61 milhões de pessoas físicas e 2,23 milhões de pessoas jurídicas têm algum dinheiro a receber.
Desde a criação do serviço, no início de 2022, o Banco Central já devolveu R$ 16,75 bilhões a 44,91 milhões de beneficiários.
Apesar dos resgates contínuos, o estoque de recursos disponíveis pode crescer de um mês para outro. Isso ocorre porque bancos, cooperativas, administradoras de consórcio e outras instituições financeiras continuam identificando e informando novos valores ao sistema.
Quando a entrada de recursos supera o volume retirado pelos beneficiários, o saldo total aumenta.
Onde está o dinheiro
Dos R$ 6,03 bilhões ainda disponíveis para saque, R$ 4,41 bilhões pertencem a pessoas físicas e R$ 1,62 bilhão a pessoas jurídicas.
Ao todo, o Sistema Valores a Receber já identificou R$ 22,78 bilhões em recursos esquecidos. Desse total, R$ 16,75 bilhões já foram devolvidos, enquanto R$ 6,03 bilhões permanecem disponíveis para resgate.
Confira a distribuição dos valores ainda a receber:
- pessoas físicas: R$ 4,41 bilhões (73,2% do total);
- pessoas jurídicas: R$ 1,62 bilhão (26,8%).
Valores pagos e recursos ainda disponíveis:
- valores devolvidos: R$ 16,75 bilhões (73,5% do total identificado);
- valores ainda a receber: R$ 6,03 bilhões (26,5%).
Os bancos concentram o maior número de registros de beneficiários com recursos a receber, confira:
- bancos: 13,64 milhões;
- administradoras de consórcio: 7,47 milhões;
- instituições de pagamento: 3,90 milhões;
- cooperativas: 1,97 milhão;
- financeiras: 1,44 milhão;
- corretoras e distribuidoras: 62,8 mil; e
- outros: 3 mil.
O Banco Central ressalta que um beneficiário com valores a receber em mais de um segmento é contabilizado mais de uma vez nessa estatística.
A maior parte dos beneficiários tem direito a pequenas quantias:
- 69,51% têm valores a receber de até R$ 10;
- 18,84% têm entre R$ 10,01 e R$ 100;
- 9,40% possuem recursos entre R$ 100,01 e R$ 1 mil;
- 2,25% têm mais de R$ 1 mil para resgatar.
Como consultar
A consulta e o pedido de devolução dos valores podem ser feitos gratuitamente no portal do Sistema Valores a Receber.
O Banco Central orienta os cidadãos a desconfiar de mensagens enviadas por terceiros oferecendo ajuda para resgatar recursos esquecidos.
O órgão não envia links, não entra em contato para tratar dos valores nem solicita senhas ou dados pessoais para liberar os recursos.
AGÊNCIA BRASIL
EUA - O CEO da Tesla, Elon Musk, afirmou nesta sexta-feira (6) que a montadora de veículos elétricos reduzirá gradualmente a produção da caminhonete Cybertruck em sua fábrica no Texas, nos Estados Unidos, por volta de meados de 2027.
Segundo ele, a decisão tem como objetivo abrir espaço para ampliar a fabricação do Cybercab, veículo autônomo desenvolvido pela empresa para operar como táxi sem motorista.
O anúncio foi feito em uma publicação na rede social X. Musk não esclareceu se a produção da Cybertruck será transferida para outra unidade ou se o modelo deixará de ser fabricado definitivamente.
A fábrica da Tesla em Austin, no Texas, é a única instalação conhecida da montadora equipada para produzir os componentes específicos da caminhonete.
Cybertruck enfrenta dificuldades de vendas
Lançada comercialmente em 2023, a Cybertruck foi apresentada por Musk como uma concorrente futurista das caminhonetes tradicionais de fabricantes como Ford e General Motors.
No entanto, o veículo enfrenta dificuldades para conquistar consumidores em grande escala. O modelo, conhecido pela carroceria de aço inoxidável e pelo design angular, também passou por diversos recalls, problemas de controle de qualidade e mudanças de preços.
A Tesla não divulga separadamente os números de vendas da Cybertruck. A caminhonete integra a categoria "Outros Modelos", que registrou 8.295 entregas no terceiro trimestre de 2026, ante 12.364 no trimestre anterior.
O desempenho representa uma queda de aproximadamente 33% nas entregas da categoria, que também inclui outros veículos da fabricante.
Apesar da decisão de reduzir a fabricação, Musk afirmou nas redes sociais que a frota de Cybertrucks continuará em circulação por muito tempo. O empresário também classificou a caminhonete como o melhor veículo já produzido pela Tesla.
Tesla aposta no Cybercab
A mudança na produção ocorre em meio à estratégia de Musk de ampliar a atuação da Tesla no mercado de veículos autônomos e robótica.
O Cybercab é um automóvel elétrico projetado para transportar passageiros sem motorista. O modelo não possui volante, pedais ou espelhos retrovisores tradicionais e conta com portas que se abrem para cima.
Musk pretende transformar o Cybercab no principal veículo de uma futura rede de robotáxis da Tesla.
Em setembro, a empresa começou a oferecer viagens pagas com uma pequena frota do modelo em Austin, no Texas.
A expansão do serviço, porém, ainda enfrenta questões regulatórias. Autoridades americanas de segurança no trânsito solicitaram esclarecimentos à Tesla sobre a conformidade do Cybercab com as normas federais de segurança para veículos.
A montadora ainda não informou quantas unidades adicionais do Cybercab pretende fabricar com a redução da produção da Cybertruck.
Estadao Conteudo
BRASÍLIA/DF - O Brasil segue como o país com os maiores juros reais do mundo, calculados em 9,05%, mais de sete vezes a média de 1,27% do ranking da consultoria de mercado Moneyou publicado nesta semana. O juro real desconta a inflação em cada país.
O Brasil lidera o ranking de 40 países analisados, acima de Turquia, Argentina, Rússia e Colômbia.
Confira os 10 primeiros colocados:
- Brasil (9,05%)
- Turquia (7,77%),
- Argentina (6,80%),
- Rússia (6,57%),
- Colômbia (4,05%),
- Indonésia (3,67%),
- México (3,26%),
- África do Sul (2,93%),
- Hungria (2,04%) e
- Chile (1,69%).
No último levantamento publicado em setembro, o Brasil já estava com o juro real mais elevado do ranking, mas em um nível menor, de 8,45%.
Na última quarta-feira (4), o Comitê de Política Monetária (Copom) do Banco Central interrompeu, por unanimidade, a trajetória de queda na taxa básica de juros iniciada em abril, mantendo os juros em 13,75% ao ano.
Em comunicado, o Copom informou que as incertezas se ampliaram nas últimas semanas e que as expectativas de inflação continuam acima da meta. O órgão não deu pistas sobre a trajetória dos juros nas próximas reuniões.
A taxa básica de juros, a Selic, é o principal instrumento usado pelo BC para controlar a inflação. No acumulado de 12 meses, o índice subiu de 4,5% para 4,62%, acima do teto da meta de 4,5%.
A atual taxa de juros é alvo de críticas de especialistas e da indústria. A Confederação Nacional da Indústria afirma que a manutenção dos juros pelo Copom é “injustificável” e custa caro para empresas e famílias.
“É possível continuar diminuindo os juros em ritmo compatível com a convergência da inflação para a meta, sem impor à economia um custo maior”, afirmou o presidente da CNI, Ricardo Alban.
Dívida pública
Os juros elevados são a principal causa do aumento da dívida pública, segundo dados do Banco Central. Nos últimos doze meses, os juros consumiram mais de R$ 1,1 trilhão do orçamento público, o que representa 8,9% do PIB brasileiro.
Com a reeleição do presidente Luiz Inácio Lula da Silva, agentes do mercado financeiro tem cobrado por um corte de gastos como forma de estabilizar a dívida pública, que saiu de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% do PIB em agosto de 2026.
Por outro lado, economistas críticos à política monetária do BC destacam que, como são os juros altos os maiores responsáveis pelo aumento da dívida, deve-se buscar uma política alternativa que contribua para redução dos juros.
AGÊNCIA BRASIL
Nosso Facebook
